di Marzia Musso e Noemi Rende
La rivoluzione dei dati negli Smart Building: tra opportunità ESG e quadro regolatorio
Come la digitalizzazione dell'immobile trasforma la misurazione delle prestazioni ambientali e risponde al nuovo contesto normativo europeo.
1. L'edificio contemporaneo come sistema informativo
Il settore immobiliare sta attraversando una trasformazione profonda, nella quale tecnologia, sostenibilità e regolazione non procedono più su binari separati. Da un lato, l’evoluzione tecnologica sta modificando il modo in cui gli edifici vengono progettati, gestiti e monitorati lungo il loro ciclo di vita. Dall’altro, il quadro normativo europeo in materia di sostenibilità e trasparenza impone a imprese e investitori una crescente capacità di raccogliere, conservare e rendicontare dati attendibili sulle prestazioni ambientali, sociali e di governance degli immobili.
È in questo punto di incontro che si colloca la nuova centralità del dato. La digitalizzazione non è più soltanto una scelta tecnologica, ma l’infrastruttura che consente di acquisire, ordinare, verificare e rendere disponibili le informazioni necessarie agli adempimenti ESG, alla gestione efficiente degli asset e alla conformità normativa. Senza dati affidabili, la sostenibilità rischia di restare una dichiarazione di principio; senza una governance adeguata, il dato può trasformarsi da risorsa strategica a fattore di rischio. Ne consegue che il dato assume una funzione centrale lungo l'intero ciclo di vita dell'immobile, diventando al tempo stesso una risorsa strategica e una fonte di nuovi rischi giuridici.
Per gli operatori del real estate, questa evoluzione segna un cambio di prospettiva: il patrimonio informativo dell’edificio diventa parte integrante del suo valore. Non si tratta più solo di misurare consumi o prestazioni, ma di costruire un sistema capace di rendere leggibile, confrontabile e verificabile ciò che accade nell’immobile nel tempo.
La sostenibilità immobiliare non si valuta più soltanto attraverso le caratteristiche fisiche dell’edificio. Sempre più spesso passa dalla sua capacità di generare e conservare dati affidabili, utili a dimostrare prestazioni, impatti e scelte gestionali. È qui che la digitalizzazione assume un ruolo decisivo: non come somma di strumenti, ma come metodo per governare informazioni, responsabilità e processi.
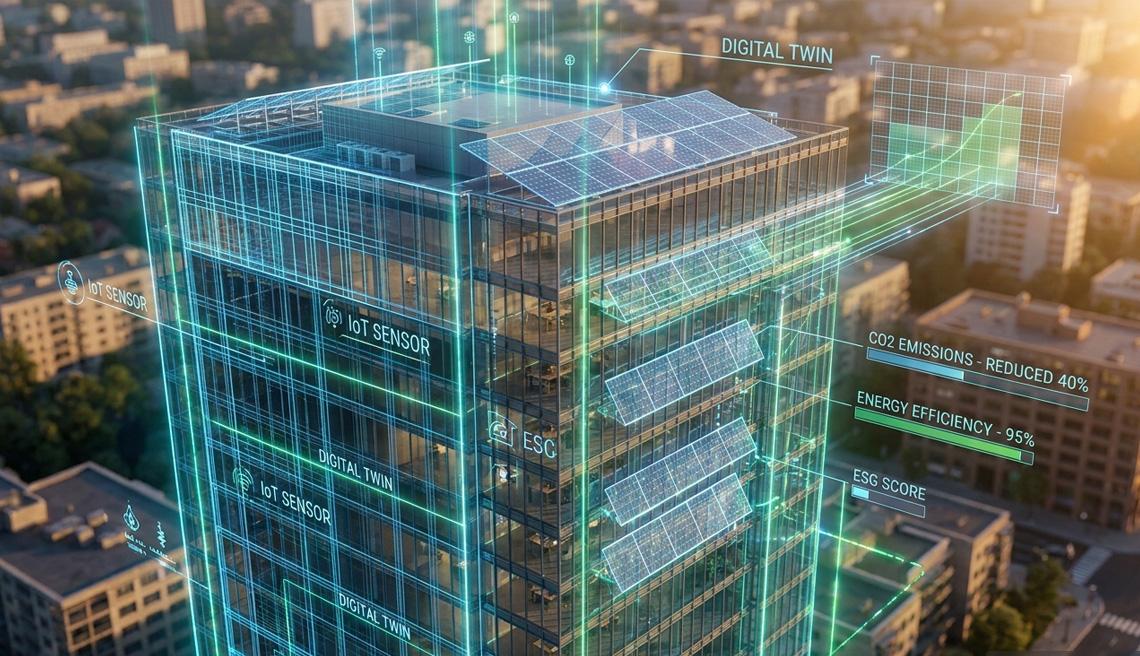
L'edificio contemporaneo sta, infatti, evolvendo in un vero e proprio sistema informativo: sensori IoT, smart meter, sistemi di building automation, piattaforme cloud, BIM e Digital Twin consentono di monitorare in tempo reale (o su serie storiche) consumi energetici, emissioni, microclima interno, funzionamento degli impianti, occupazione degli spazi, manutenzione e numerosi altri parametri rilevanti per la gestione dell'asset.
La vera sfida, quindi, non è scegliere una piattaforma o installare nuovi sensori, ma costruire un ecosistema digitale coerente. ACDat/CDE, Digital Twin, IoT e sistemi di monitoraggio producono valore solo se dialogano tra loro e se sono inseriti in processi chiari, controllabili e sostenibili. In caso contrario, il rischio è quello di moltiplicare i dati senza riuscire a trasformarli in conoscenza.
2. Il contesto regolamentare della rendicontazione ESG
La gestione ESG dell'asset sta trasformandosi da attività prevalentemente documentale a processo continuo di raccolta e verifica dei dati.
La Corporate Sustainability Reporting Directive (CSRD – Direttiva 2022/2464/EU)1 e gli European Sustainability Reporting Standards (ESRS)2 richiedono alle imprese rientranti nel relativo perimetro di rendicontare informazioni sui rischi, gli impatti e le performance di sostenibilità (consumi energetici, emissioni GHG, piani di adattamento).
Per fondi e società immobiliari, l'accuratezza del reporting dipende dalla qualità dei dati generati dagli edifici. L'inclusione nel reporting di dati inesatti, non verificabili o non adeguatamente supportati può determinare, a seconda della natura della condotta, del soggetto coinvolto e del contesto della comunicazione, profili di responsabilità societaria, amministrativa o, nei casi previsti dalla legge, penale, oltre a rischi di greenwashing e, per gli emittenti soggetti alla relativa disciplina, di market abuse. Inoltre, tale situazione potrebbe integrare un rischio reputazionale, nonché assumere rilevanza in relazione alla Green Claims Directive (Dir. 2024/825 sull'empowerment dei consumatori per la transizione verde) che rafforza le regole sulle pratiche commerciali scorrette e sulle dichiarazioni ambientali rivolte ai consumatori)
Per quanto riguarda la EU Taxonomy (che costituisce il sistema europeo di classificazione delle attività economicamente sostenibili) la verifica dell'allineamento ai criteri tecnici di vaglio richiede la disponibilità di informazioni tecniche ed energetiche sull'edificio, sulle sue prestazioni e, a seconda dell'attività considerata, sugli interventi effettuati o programmati. La qualità e la disponibilità del dato diventano pertanto condizioni operative per dimostrare l'allineamento dell'investimento ai criteri della Tassonomia.
3. Il quadro normativo sull'efficienza energetica e la governance dei dati
Anche sotto il profilo dell’efficienza energetica, che costituisce uno degli elementi chiave in materia di sostenibilità ambientale, la digitalizzazione riveste un ruolo centrale.
La revisione della Energy Performance of Buildings Directive – EPBD (Direttiva (UE) 2024/1275) rafforza il ruolo della digitalizzazione e della disponibilità dei dati nella gestione della prestazione energetica degli edifici nella trasformazione del patrimonio edilizio europeo4, dando importanza ai dati e alle informazioni create o acquisite digitalmente, al fine di migliorare l’efficienza energetica degli edifici, sia al momento della costruzione che in fase di ristrutturazione o gestione.
A questo scopo, è prevista, secondo modalità e tempistiche da definire anche a livello nazionale5 (i) l’implementazione di sistemi di automazione e controllo per gli edifici non residenziali e di monitoraggio e regolazione per quelli residenziali (art. 13, comma 9 e seguenti EPBD) (ii) la predisposizione degli edifici all’intelligenza (smart readiness indicators)6 (art. 15 EPBD) (iii) una ridefinizione del sistema di certificazione energetica degli edifici, tramite il rilascio di un attestato digitale di prestazione energetica (artt. 19 e 20 EPBD), il digital building logbook (art. 27) e la creazione di banche dati nazionali della prestazione energetica (art. 22 EPBD).
Nel contesto italiano, tali evoluzioni si intersecano con l’art. 43 e l’Allegato I.9 del D.Lgs. 36/2023, come modificato dal D.Lgs. 209/2024, che hanno reso strutturale l’adozione dei metodi e strumenti di gestione informativa digitale per gli appalti pubblici ricadenti nel relativo perimetro applicativo. Gli adempimenti preliminari richiesti alle stazioni appaltanti - formazione del personale, piano di acquisizione o manutenzione degli strumenti hardware e software, atto di organizzazione e definizione dei processi di controllo e gestione - rappresentano un riferimento metodologico utile anche per gli operatori privati che intendono governare in modo maturo il proprio patrimonio informativo.
Da questo punto di vista, la digitalizzazione non può essere ridotta a un intervento puntuale. È un percorso che richiede analisi della maturità digitale, individuazione delle lacune metodologiche e tecnologiche, definizione di obiettivi progressivi, revisione dei processi informativi e capacità di accompagnare l’organizzazione nel cambiamento. Solo così l’adempimento normativo può tradursi in un’occasione di crescita, con benefici concreti in termini di tracciabilità, qualità del dato, riduzione dei rischi e capacità decisionale. L’articolo 16 dell’EPBD disciplina, inoltre, l’accesso ai dati affinché proprietari, locatari e gestori degli immobili possano avere “accesso diretto ai dati dei propri sistemi edilizi”7. Questa previsione converge con le previsioni del Data Act8 al fine di superare un modello nel quale il soggetto che controlla tecnicamente il sistema controlla di fatto anche i dati da esso generati.
L'EPBD, con specifico riferimento agli edifici, impone agli Stati membri di garantire a proprietari, locatari e gestori l'accesso diretto ai dati dei sistemi edilizi e promuove l'interoperabilità dello scambio dei dati. Il Data Act introduce, su base orizzontale, diritti di accesso e utilizzo dei dati generati da prodotti connessi e servizi correlati, nonché meccanismi per la loro condivisione con terzi. La combinazione delle due discipline può, quindi, contribuire a ridurre il rischio di lock-in tecnologico nel real estate, rafforzando l'accessibilità, la portabilità e l'interoperabilità dei dati rilevanti per la gestione dell'asset.
Se la disponibilità e la trasparenza del dato sono i presupposti necessari per misurare la sostenibilità e garantire la compliance normativa degli immobili, la moltiplicazione dei flussi informativi apre un secondo grande fronte: chi risponde della qualità, della sicurezza e dell'uso di questi dati?
Nel prossimo appuntamento su AREL Innovation HUB analizzeremo la «filiera della responsabilità»: dall'impatto del GDPR e del Data Act alle sfide poste dall'AI Act e dalla direttiva sulla cybersicurezza NIS 2, fino alla mappa operativa dei rischi per gli operatori del Real Estate.
- Così come integrata dalla Direttiva (UE) 2026/470 del 24 febbraio 2026
- Regolamento Delegato (Ue) 2023/2772 della Commissione del 31 Luglio 2023
- Il perimetro di applicazione della CSRD è stato recentemente modificato dalla Direttiva (UE) 2026/470
- Si vedano i considerandi nn. 56, 57, 58 e 67 della EPBD.
- La Direttiva EPBD avrebbe dovuto essere recepita nel nostro Paese entro il 29 maggio 2026. Attualmente, l’Italia non ha ancora recepito la direttiva ed è oggetto di una procedura di infrazione. Sono però stati adottati i nuovi requisiti minimi (DM 28 ottobre 2025), che influenzano anche la redazione degli APE.
- E’ la capacità di un edificio o di un’unità immobiliare di adattare il proprio funzionamento alle esigenze dell’occupante e della rete e migliorare la sua efficienza energetica e le prestazioni generali. L’indicatore di predisposizione degli edifici all’intelligenza tiene conto delle caratteristiche di maggiore risparmio energetico, di analisi comparativa e flessibilità, nonché delle funzionalità e delle capacità migliorate attraverso dispositivi più interconnessi e intelligenti. (Allegato IV EPBD). La metodologia tiene conto di caratteristiche quali l’eventuale esistenza di un gemello digitale dell’edificio e considera tecnologie come i contatori intelligenti, i sistemi di automazione e controllo degli edifici, i dispositivi autoregolanti per la regolazione della temperatura dell’aria interna, gli elettrodomestici integrati, i punti di ricarica per veicoli elettrici, l’accumulo di energia nonché le funzionalità specifiche e l’interoperabilità di tali sistemi, oltre ai benefici per le condizioni climatiche degli ambienti interni, l’efficienza energetica, i livelli di prestazione e la flessibilità così consentita.
- I dati dei sistemi edilizi comprendono almeno tutti i dati già disponibili relativi alla prestazione energetica degli elementi edilizi e dei servizi edili, alla durata di vita prevista dei sistemi di riscaldamento, ove disponibile, ai sistemi di automazione e controllo degli edifici, ai contatori, ai dispositivi di misurazione e controllo e ai punti di ricarica per la mobilità elettrica e sono collegati al registro digitale degli edifici, se disponibile.
- Regolamento (UE) 2023/2854